Domain muesliselbermachen.de kaufen?
Wir ziehen mit dem Projekt
muesliselbermachen.de um.
Sind Sie am Kauf der Domain
muesliselbermachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain muesliselbermachen.de kaufen?
Wie lautet das Rezept für ein Frühstück mit Haferflocken?
Für ein einfaches Frühstück mit Haferflocken kannst du eine halbe Tasse Haferflocken mit einer Tasse Milch oder Wasser in einem Topf zum Kochen bringen. Lasse es dann für etwa 5 Minuten köcheln, bis die Haferflocken weich sind. Du kannst das Ganze nach Belieben mit Früchten, Nüssen, Honig oder Zimt garnieren. **
Wie lautet das Rezept für Porridge mit Haferflocken zum Frühstück jeden Tag?
Für ein einfaches Porridge-Rezept benötigst du 50g Haferflocken, 250ml Milch (oder pflanzliche Milchalternativen) und eine Prise Salz. Die Zutaten werden in einem Topf zum Kochen gebracht und anschließend bei niedriger Hitze für ca. 5-7 Minuten geköchelt, bis das Porridge die gewünschte Konsistenz erreicht hat. Du kannst das Porridge nach Belieben mit Früchten, Nüssen oder Honig garnieren. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Müsli ein gesundes Frühstück?
Ja, Müsli kann ein gesundes Frühstück sein, da es oft aus Vollkorngetreide, Nüssen, Samen und getrockneten Früchten besteht, die reich an Ballaststoffen, Vitaminen und Mineralstoffen sind. Es ist jedoch wichtig, auf den Zuckergehalt zu achten und ungesüßte Varianten zu wählen oder das Müsli selbst zuzubereiten, um die Gesundheit zu fördern. **
-
Wie viele Haferflocken zum Frühstück?
"Wie viele Haferflocken zum Frühstück?" ist eine Frage, die individuell beantwortet werden muss, da es von verschiedenen Faktoren abhängt. Dazu gehören der persönliche Energiebedarf, die körperliche Aktivität und die individuellen Vorlieben. Einige Menschen bevorzugen eine größere Portion Haferflocken, um sich länger satt zu fühlen, während andere mit einer kleineren Menge zufrieden sind. Es ist wichtig, auf den eigenen Körper zu hören und die Menge an Haferflocken zu wählen, die einem ein angenehmes Sättigungsgefühl verleiht. Letztendlich sollte die Menge an Haferflocken zum Frühstück so gewählt werden, dass sie den individuellen Bedürfnissen und Vorlieben entspricht. **
-
Was bewirken Haferflocken zum Frühstück?
Haferflocken zum Frühstück können eine gute Quelle für Ballaststoffe sein, die die Verdauung fördern und für ein langanhaltendes Sättigungsgefühl sorgen. Sie enthalten zudem wichtige Nährstoffe wie Eisen, Magnesium und Vitamin B, die für die Energieproduktion im Körper wichtig sind. Haferflocken können auch den Cholesterinspiegel senken und das Risiko für Herzkrankheiten verringern. Darüber hinaus können sie helfen, den Blutzuckerspiegel stabil zu halten und somit Heißhungerattacken vorzubeugen. Was bewirken Haferflocken zum Frühstück? **
-
Was ist eine Portion Müsli und Haferflocken?
Eine Portion Müsli oder Haferflocken kann je nach individuellem Geschmack und Bedarf variieren. In der Regel wird jedoch eine Portion Müsli oder Haferflocken als etwa 40-50 Gramm angesehen. Dies entspricht in etwa einer kleinen Schüssel oder einer Handvoll. Es ist wichtig, die Portionsgröße den eigenen Bedürfnissen anzupassen und auf die Nährwertangaben der Verpackung zu achten. **
Kann man anstatt Haferflocken auch Müsli kochen?
Ja, man kann anstatt Haferflocken auch Müsli kochen. Müsli besteht oft aus einer Mischung aus Haferflocken, Nüssen, Samen und getrockneten Früchten. Diese Zutaten können zusammen mit Milch oder Wasser gekocht werden, um ein warmes Müsli zuzubereiten. **
Wie viel g Haferflocken zum Frühstück?
Wie viel g Haferflocken zum Frühstück? Die Menge an Haferflocken, die du zum Frühstück essen solltest, hängt von deinen individuellen Ernährungsbedürfnissen ab. Im Allgemeinen wird empfohlen, etwa 40-50 g Haferflocken pro Portion zu sich zu nehmen. Dies entspricht in etwa einer handvoll Haferflocken. Du kannst die Menge jedoch anpassen, je nachdem wie hungrig du bist und wie viele Kalorien du zu dir nehmen möchtest. Es ist wichtig, auf eine ausgewogene Ernährung zu achten und die Haferflocken mit anderen gesunden Zutaten wie Obst, Nüssen oder Joghurt zu kombinieren. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
followfood Trail Mix Nüsse & Trockenfrüchte bioHier kommt dein neuer Lieblingssnack: der followfood Trail Mix mit Tamari Mandeln, Erdnüssen, Bananenchips und Sultaninen. Süß, salzig, knackig und soft - dieser Mix ist alles gleichzeitig und wird garantiert nie langweilig. Egal ob beim Lernen, auf Reisen, im Büro, beim Picknick oder auf der Couch: der leckere Trail Mix passt zu jeder Gelegenheit und beschert dir jedes Mal ein ganz besonderes Geschmackserlebnis. Als Vorreiter in Sachen Transparenz setzt followfood seit 2007 neue Maßstäbe für eine Zukunft, die uns allen schmeckt. Das gilt selbstverständlich auch für unsere Nüsse. Über den Tracking-Code auf der Verpackung kannst du ganz genau nachvollziehen, wo die followfood Produkte herkommen und erfährst zusätzlich alles über Klima- und Ökobilanz. Happy Snacking für dich und unseren Planeten.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet das Rezept für ein Frühstück mit Haferflocken?
Für ein einfaches Frühstück mit Haferflocken kannst du eine halbe Tasse Haferflocken mit einer Tasse Milch oder Wasser in einem Topf zum Kochen bringen. Lasse es dann für etwa 5 Minuten köcheln, bis die Haferflocken weich sind. Du kannst das Ganze nach Belieben mit Früchten, Nüssen, Honig oder Zimt garnieren. **
-
Wie lautet das Rezept für Porridge mit Haferflocken zum Frühstück jeden Tag?
Für ein einfaches Porridge-Rezept benötigst du 50g Haferflocken, 250ml Milch (oder pflanzliche Milchalternativen) und eine Prise Salz. Die Zutaten werden in einem Topf zum Kochen gebracht und anschließend bei niedriger Hitze für ca. 5-7 Minuten geköchelt, bis das Porridge die gewünschte Konsistenz erreicht hat. Du kannst das Porridge nach Belieben mit Früchten, Nüssen oder Honig garnieren. **
-
Ist Müsli ein gesundes Frühstück?
Ja, Müsli kann ein gesundes Frühstück sein, da es oft aus Vollkorngetreide, Nüssen, Samen und getrockneten Früchten besteht, die reich an Ballaststoffen, Vitaminen und Mineralstoffen sind. Es ist jedoch wichtig, auf den Zuckergehalt zu achten und ungesüßte Varianten zu wählen oder das Müsli selbst zuzubereiten, um die Gesundheit zu fördern. **
-
Wie viele Haferflocken zum Frühstück?
"Wie viele Haferflocken zum Frühstück?" ist eine Frage, die individuell beantwortet werden muss, da es von verschiedenen Faktoren abhängt. Dazu gehören der persönliche Energiebedarf, die körperliche Aktivität und die individuellen Vorlieben. Einige Menschen bevorzugen eine größere Portion Haferflocken, um sich länger satt zu fühlen, während andere mit einer kleineren Menge zufrieden sind. Es ist wichtig, auf den eigenen Körper zu hören und die Menge an Haferflocken zu wählen, die einem ein angenehmes Sättigungsgefühl verleiht. Letztendlich sollte die Menge an Haferflocken zum Frühstück so gewählt werden, dass sie den individuellen Bedürfnissen und Vorlieben entspricht. **
Ähnliche Suchbegriffe für Steuerfahndung
-
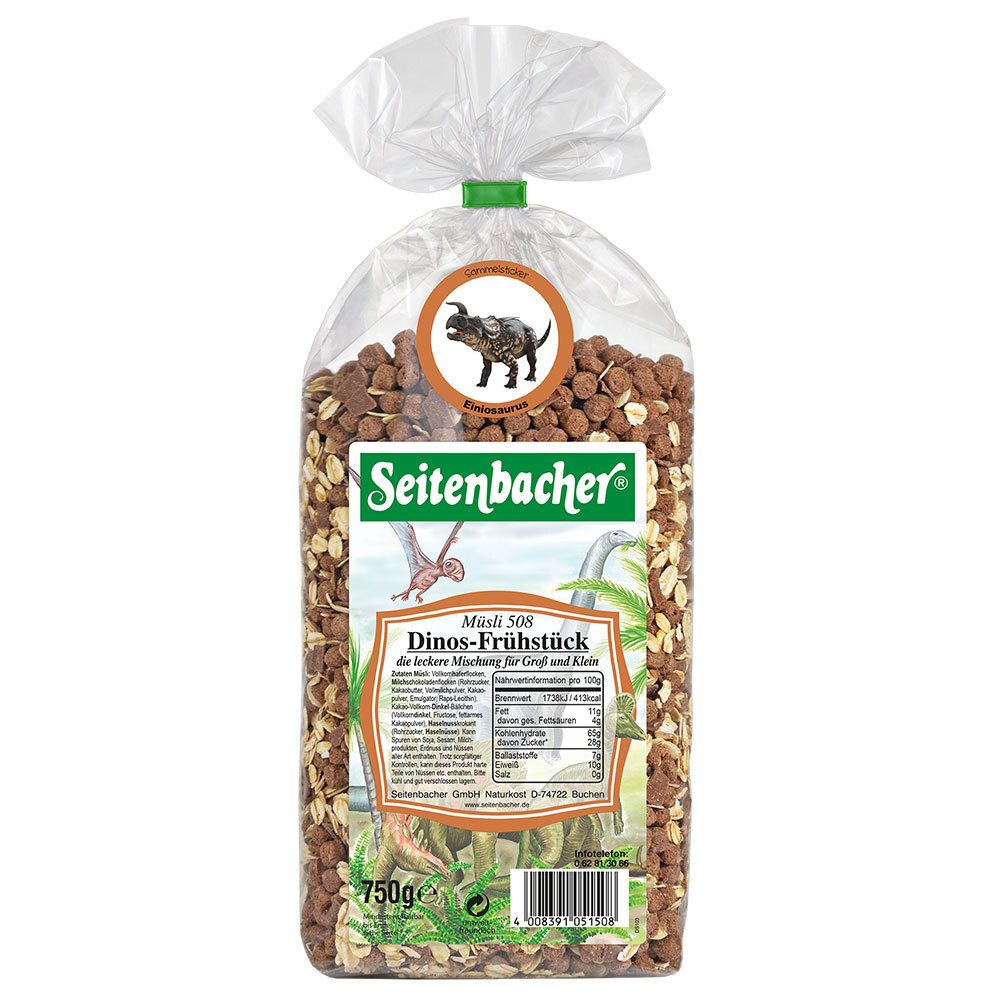
Seitenbacher Dinos Frühstück 750 g MüsliBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseSeitenbacher Dinos FrühstückEines der süßesten Müslis von Seitenbacher. Es ist ein Einsteigermüsli, für Menschen die sich der Naturkost langsam annähern wollen. In diesem Frühstücksmüsli wird hochwertige Vollmilchschokolade, viel gesundes Vollkorngetreide und Haselnusskrokant aus Rohrzucker eingesetzt. Der Gehalt des Zuckers ergibt sich aus der Schokolade, den Kohlenhydraten des Getreides und aus dem Haselnusskrokant. Ein leckerer Einstieg in die Naturkost mit hohem Ballaststoffgehalt. Magnesiumquelle Eisenquelle hoher Ballaststoffgehalt natriumarmZutaten:Vollkornhaferflocken, Milchschokoladenflocken (Rohrzucker, Kakaobutter, Vollmilchpulver, Kakaopulver, Emulgator: Raps-Lecithin), Kakao-Vollkorn-Dinkel-Bällchen (Vollkorndinkel, Fructose, fettarmes Kakaopulver), Haselnusskrokant (Rohrzucker, Haselnüsse).Nährwerte: Durchschnittliche Nährwerte: pro 100g Brennwert 1738 kJ / 413 kcal Fett 11g - davon gesättigte Fettsäuren 4g Kohlenhydrate 65g - davon Zucker 28g Ballaststoffe 7g Eiweiß 10g Salz 0g Verzehrempfehlung:Nach Bedarf verzehren.Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 750 g Herstellerdaten:Seitenbacher Vertriebs-GmbHSiemensstr. 14D-74722 Buchen im Odenwald4,45 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
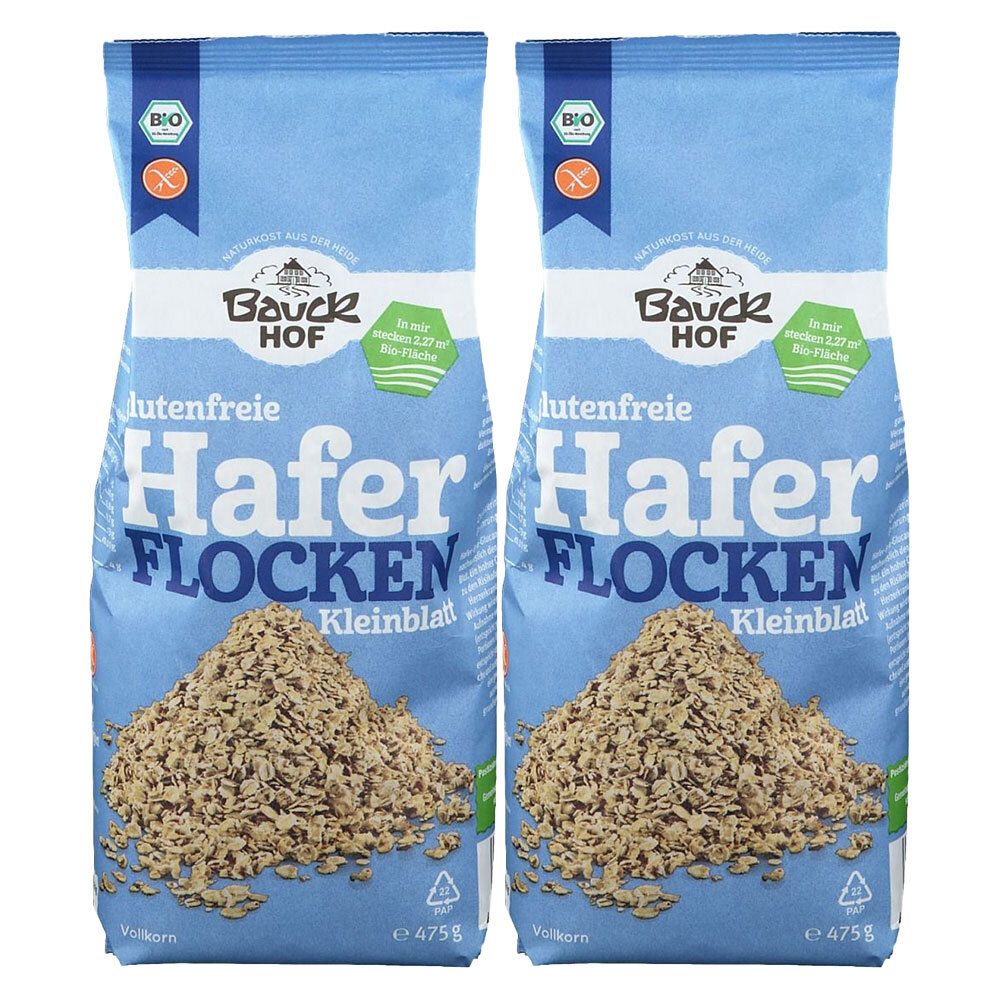
Bauckhof Bio Glutenfreie Haferflocken Kleinblatt 2x475 g MüsliBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Zutaten: Hafervollkornflocken glutenfreiNährstoffe: Nährwerte pro 100 g Energie 1560 kJ / 370 kcal Fett 6,7 g -davon gesättigte Fettsäuren 1,1 g Kohlenhydrate 60 g -davon Zucker 0,8 g Ballaststoffe 9,7 g Eiweiß 13 g Salz 0,01 g Thiamin 0,56 mg Eisen 4,44 mg Verzehrempfehlung: Bei Bedarf als vollständige Mahlzeit zu sich nehmen.Hinweis: Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 2 x 475 gHersteller: Bauck GmbHDuhenweitz 429571 Rosche5,12 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bewirken Haferflocken zum Frühstück?
Haferflocken zum Frühstück können eine gute Quelle für Ballaststoffe sein, die die Verdauung fördern und für ein langanhaltendes Sättigungsgefühl sorgen. Sie enthalten zudem wichtige Nährstoffe wie Eisen, Magnesium und Vitamin B, die für die Energieproduktion im Körper wichtig sind. Haferflocken können auch den Cholesterinspiegel senken und das Risiko für Herzkrankheiten verringern. Darüber hinaus können sie helfen, den Blutzuckerspiegel stabil zu halten und somit Heißhungerattacken vorzubeugen. Was bewirken Haferflocken zum Frühstück? **
-
Was ist eine Portion Müsli und Haferflocken?
Eine Portion Müsli oder Haferflocken kann je nach individuellem Geschmack und Bedarf variieren. In der Regel wird jedoch eine Portion Müsli oder Haferflocken als etwa 40-50 Gramm angesehen. Dies entspricht in etwa einer kleinen Schüssel oder einer Handvoll. Es ist wichtig, die Portionsgröße den eigenen Bedürfnissen anzupassen und auf die Nährwertangaben der Verpackung zu achten. **
-
Kann man anstatt Haferflocken auch Müsli kochen?
Ja, man kann anstatt Haferflocken auch Müsli kochen. Müsli besteht oft aus einer Mischung aus Haferflocken, Nüssen, Samen und getrockneten Früchten. Diese Zutaten können zusammen mit Milch oder Wasser gekocht werden, um ein warmes Müsli zuzubereiten. **
-
Wie viel g Haferflocken zum Frühstück?
Wie viel g Haferflocken zum Frühstück? Die Menge an Haferflocken, die du zum Frühstück essen solltest, hängt von deinen individuellen Ernährungsbedürfnissen ab. Im Allgemeinen wird empfohlen, etwa 40-50 g Haferflocken pro Portion zu sich zu nehmen. Dies entspricht in etwa einer handvoll Haferflocken. Du kannst die Menge jedoch anpassen, je nachdem wie hungrig du bist und wie viele Kalorien du zu dir nehmen möchtest. Es ist wichtig, auf eine ausgewogene Ernährung zu achten und die Haferflocken mit anderen gesunden Zutaten wie Obst, Nüssen oder Joghurt zu kombinieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.